
Pordenone, fatture per operazioni inesistenti per oltre 2 milioni di euro

Tempo di lettura: 2 minuti
Operazione della Guardia di Finanza
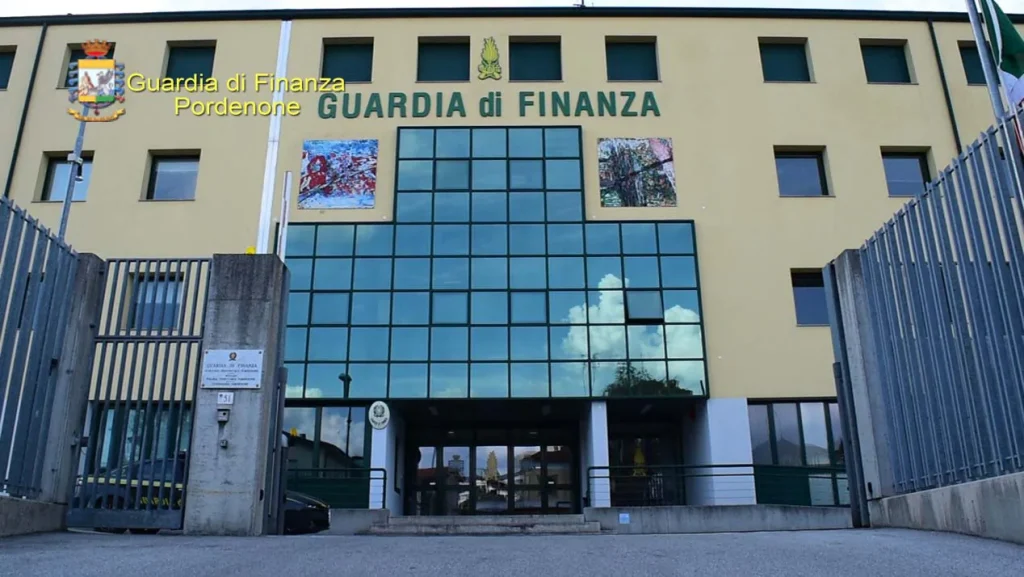
Individuate dalla Guardia di Finanza di Pordenone condotte fiscalmente fraudolente poste in essere da un imprenditore tramite una società allo stesso riconducibile, avente sede nella provincia. Le indagini, condotte dal Nucleo di Polizia Economico-Finanziaria cittadino su delega della Procura della Repubblica di Pordenone, hanno accertato che l’imprenditore aveva, nell’arco di un biennio, contabilizzato fatture attinenti a operazioni commerciali inesistenti per complessivi 2,2 milioni di euro al fine di “abbattere” il proprio reddito, “compensando”, in particolare, l’I.V.A. che avrebbe dovuto versare all’Amministrazione Finanziaria in conseguenza dei ricavi commerciali conseguiti.
In dettaglio le fatture fittizie, relative a false “attività di consulenza informatica”, venivano emesse da altra società (riconducibile sempre al medesimo soggetto) risultata priva di strutture e sostanzialmente inattiva sul piano imprenditoriale. Tali documenti venivano quindi contabilizzati da parte del soggetto beneficiario il quale, successivamente, provvedeva – mediante artifici contabili (giroconti) – alla compensazione dei soli costi così maturati, ottenendo da un lato di annullare il costo ai fini delle II.DD., dall’altro di detrarre la maggiore I.V.A. non spettante.
Alla conclusione delle indagini, su richiesta della Procura della Repubblica di Pordenone, il Giudice per le Indagini Preliminari ha emesso un decreto di sequestro per equivalente per complessivi 419.000 euro (pari all’imposta evasa), già eseguito dalle Fiamme Gialle pordenonesi che hanno sottoposto a provvedimenti ablativi denaro contante e titoli per 159.000 euro e un immobile del valore di 260.000 euro. Successivamente, il Tribunale del Riesame ha confermato il predetto provvedimento riducendo la misura ablativa a 322.400 euro in relazione alla non applicabilità nel “quantum” delle sanzioni amministrative. L’imprenditore, indagato per il reato previsto dall’art. 2 del D.Lgs. 74/2000 ha, con proprie spontanee dichiarazioni, sostanzialmente confermato agli inquirenti l’esistenza delle condotte evasive concordando, successivamente, con l’Agenzia delle Entrate la restituzione dell’imposta in precedenza evasa.

Articoli correlati
Gradisca: al via il nuovo Consiglio Comunale delle Ragazze e dei Ragazzi
Coinvolti gli studenti delle medie: un percorso per promuovere cittadinanza attiva e inclusione anche nell'ambito del progetto "IoRispetto"
Le Fiamme Gialle in festa a Muscoli
Annuale ritrovo per i finanzieri in servizio e in congedo, insieme alle loro famiglie e agli amici dell'associazione
I Giuliani nel Mondo accolti a Gorizia
Un gruppo di 18 associati con origini triestine, goriziane o istriane ricevuto in municipio nell'ambito della loro visita nelle terre…
